estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/serie-de-tiempo
Qué es una serie de tiempo
Datos ordenados en el tiempo: qué los distingue de cualquier otro conjunto y por qué casi ninguna técnica del curso se les aplica directamente.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Qué la define
Una serie de tiempo es una secuencia de observaciones de la misma variable, ordenadas cronológicamente y tomadas a intervalos regulares.
2 · Serie, corte transversal y panel
Es la primera distinción que conviene tener clara, porque define qué técnicas se pueden usar:
| Estructura | Unidades | Momentos | Ejemplo |
|---|---|---|---|
| Corte transversal | muchas | uno | la EPH de un trimestre |
| Serie de tiempo | una | muchos | el IPC mensual |
| Panel o longitudinal | muchas | muchos | las 24 provincias, año a año |
3 · Por qué rompe casi todo el curso
| Supuesto habitual | En una serie de tiempo |
|---|---|
| Observaciones independientes | falso: cada valor depende de los anteriores |
| Muestra aleatoria | falso: es la historia, no una muestra |
| Orden irrelevante | falso |
| Varianza constante | a menudo falso |
4 · La autocorrelación, con números
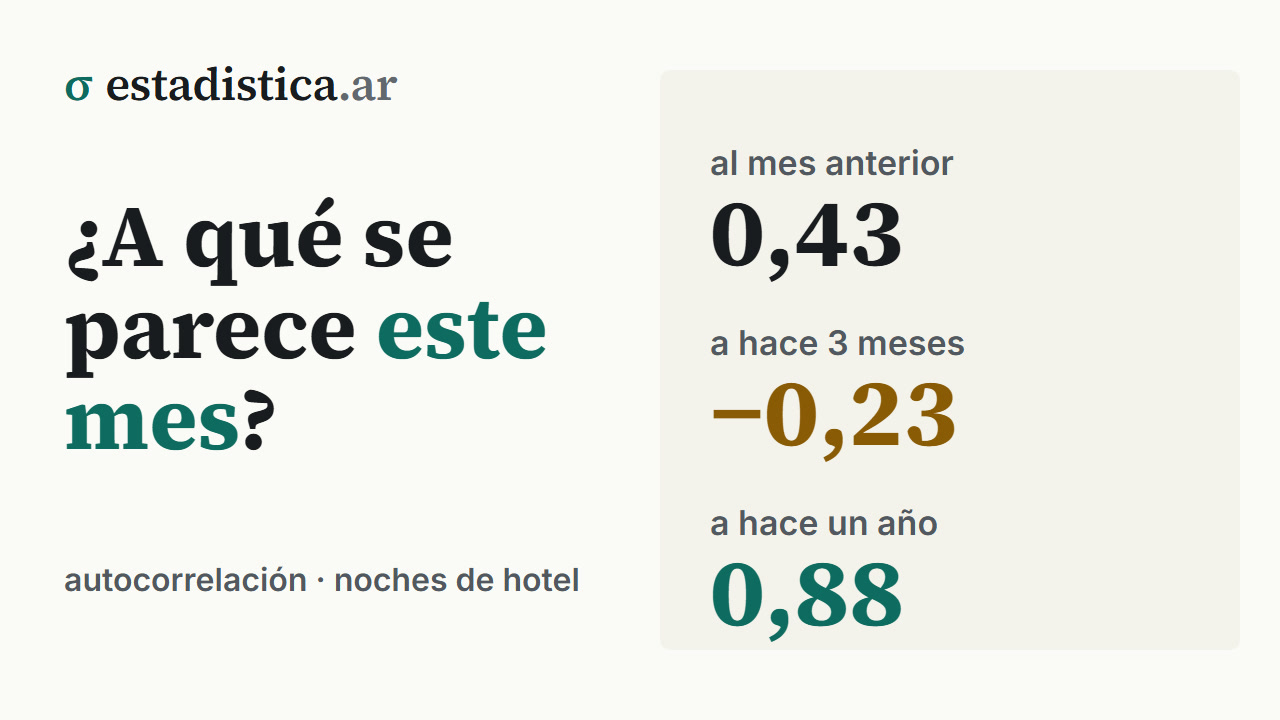
No es una advertencia abstracta. Las pernoctaciones hoteleras del país, antes de la pandemia, correlacionadas consigo mismas a distintos rezagos:
| Rezago | Correlación |
|---|---|
| 1 mes | 0,434 |
| 3 meses | −0,234 |
| 6 meses | 0,134 |
| 12 meses | 0,879 |
| 24 meses | 0,783 |
El conjunto de todos esos coeficientes es el correlograma, y su forma dice qué hay adentro de la serie. Ver autocorrelación y correlograma.
5 · La regresión espuria
Dos series que suben —cualquier par de series que suban— van a correlacionar alto aunque no tengan nada que ver. No es una curiosidad: es lo que pasa casi siempre.
Diez mil pares de paseos aleatorios independientes de 115 pasos, que por construcción no tienen ninguna relación entre sí:
| Correlación obtenida | Porcentaje de los pares |
|---|---|
| 40,2 % | |
| 17,2 % | |
| 7,8 % | |
| 1,1 % |
Con datos independientes de la misma cantidad de observaciones, una correlación mayor a 0,5 aparece en el 0,00 % de los casos.
6 · El vocabulario
| Término | Qué es |
|---|---|
| Frecuencia | cada cuánto se observa: diaria, mensual, trimestral, anual |
| Rezago (lag) | cuántos períodos hacia atrás |
| Autocorrelación | correlación de la serie consigo misma, desplazada |
| Estacionariedad | que media y varianza no cambien con el tiempo |
| Estacionalidad | patrón que se repite cada año |
La receta habitual para acercarse a la estacionariedad es diferenciar: trabajar con las variaciones en vez de con los niveles. Ver estacionariedad y diferenciación. Cuánto ayuda, con el IPC partido en dos mitades:
| Primera mitad | Segunda mitad | |
|---|---|---|
| Nivel del índice | 245 | 5.138 |
| Variación mensual | 2,92 % | 5,39 % |
7 · Lo primero: graficarla
El gráfico de la serie muestra de una sola vez lo que ninguna tabla comunica:
| Qué mirar | En el ejemplo |
|---|---|
| Tendencia | crecimiento lento hasta 2019 |
| Estacionalidad | picos anuales muy marcados |
| Ciclos | fluctuaciones de varios años |
| Rupturas | el colapso de 2020 |
| Valores faltantes | los meses sin relevamiento |
| Cambios de variabilidad | mayor amplitud cuando el nivel es alto |
8 · Los problemas prácticos
Valores faltantes. No se pueden simplemente omitir: rompen las medias móviles y las variaciones interanuales. Hay que decidir explícitamente qué hacer.
Rupturas estructurales. Un cambio de metodología, una crisis o una pandemia parten la serie en dos regímenes. Modelar todo junto supone que nada cambió.
Cambios de frecuencia. Pasar de mensual a trimestral se hace sumando o promediando según el tipo de variable: un stock se promedia, un flujo se suma.
Calendario. Los meses tienen distinta cantidad de días y de días hábiles, y eso se mete en los resultados. En las pernoctaciones, febrero tiene un índice estacional de 1,370 medido por mes y de 1,474 medido por día: ocho por ciento de diferencia que no es turismo, es el almanaque. Con variables que son flujos diarios conviene mirar el promedio diario antes de concluir nada.
9 · Qué se hace con una serie
| Objetivo | Herramienta |
|---|---|
| Describir la evolución | gráfico, variaciones |
| Separar sus partes | descomposición |
| Ver la tendencia sin ruido | medias móviles |
| Comparar meses consecutivos | desestacionalizar |
| Proyectar | tendencia, modelos ARIMA |
10 · Errores frecuentes
- Aplicar regresión sin considerar la autocorrelación.
- Correlacionar dos series con tendencia y concluir que hay relación.
- Llamar serie de tiempo a un panel.
- Comparar meses consecutivos de una serie estacional.
- Ignorar los valores faltantes.
- Modelar a través de una ruptura estructural.
- Comparar meses sin corregir por cantidad de días, en variables de flujo.
- No graficar la serie antes de analizarla.
- Tratar las fechas como texto, que arruina el orden.
11 · En el software
# R — el objeto ts es el punto de partida
s <- ts(valores, start = c(2007, 1), frequency = 12)
plot(s)
acf(s)                      # autocorrelación
decompose(s)

# Correlación con un rezago concreto
cor(head(s, -12), tail(s, -12))

# Con fechas reales
library(tsibble); library(feasts)
# Python
s = pd.Series(valores, index=pd.date_range('2007-01', periods=n, freq='MS'))
s.plot()
from statsmodels.graphics.tsaplots import plot_acf
plot_acf(s.dropna())
s.autocorr(lag=12)Herramientas de este tema
Seguir leyendo
Bioestadística · El dato en contexto · 77 de 330
Estadística para Economía y Administración · El dato en contexto · 79 de 318
Probabilidad y Estadística · El dato en contexto · 71 de 302
Estadística para Ciencias Sociales · El dato en contexto · 76 de 288
Cómo citar: Montivero, J. L. (2026). Qué es una serie de tiempo. estadistica.ar. https://estadistica.ar/conceptos/serie-de-tiempo
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Qué es una serie de tiempo. estadistica.ar. https://estadistica.ar/conceptos/serie-de-tiempo
BibTeX
@misc{estadistica_ar_serie_de_tiempo,
  author       = {Montivero, Jorge Luis},
  title        = {{Qué es una serie de tiempo}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/serie-de-tiempo}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-25}
}
Última actualización: 25 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.