estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/tendencia-y-extrapolacion
Ajuste de tendencia y extrapolación
Cómo se ajusta una tendencia a una serie y hasta dónde se la puede proyectar, que es mucho menos de lo que parece.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Los modelos de tendencia
| Modelo | Forma | Cuándo |
|---|---|---|
| Lineal | crecimiento por una cantidad fija | |
| Exponencial | crecimiento por un porcentaje fijo | |
| Cuadrática | aceleración o desaceleración | |
| Logística | curva en S | crecimiento con un techo |
El modelo exponencial se ajusta tomando logaritmos: es una recta.
Qué pasa si se elige mal
Una recta ajustada al IPC nacional, y la misma serie en logaritmos:
| Ajuste | Índice estimado en la base | Proyección a julio de 2027 | |
|---|---|---|---|
| Lineal | 0,706 | −2.640 | 9.137 |
| Exponencial | 0,961 | 57 | 21.606 |
2 · Cómo se ajusta
Es una regresión con el tiempo como variable explicativa:
3 · Hasta dónde se puede extrapolar
Es la pregunta central, y la respuesta es incómoda: mucho menos de lo que sugiere el ajuste.
| Horizonte | Confiabilidad |
|---|---|
| 1-2 períodos | razonable si la serie es estable |
| Un ciclo estacional | aceptable con estacionalidad estable |
| Varios años | especulativa |
| Más allá del rango histórico de condiciones | sin respaldo |
4 · El ejemplo, donde todo se rompe
Cualquier tendencia ajustada a las pernoctaciones hoteleras con datos hasta 2019 habría proyectado para 2020 unos valores completamente equivocados: la serie pasó de 6.284.406 en enero de 2020 a 74.247 en junio, una caída del 98,8 %.
5 · Los métodos de pronóstico
| Método | Idea |
|---|---|
| Ingenuo | el próximo valor es el último |
| Ingenuo estacional | el próximo es el del mismo mes del año pasado |
| Tendencia ajustada | extrapolar la recta o la exponencial |
| Suavizado exponencial (Holt-Winters) | pondera el pasado reciente; incluye tendencia y estacionalidad |
| ARIMA | modela explícitamente la autocorrelación; exige una serie estacionaria |
6 · Cuál gana, en la práctica
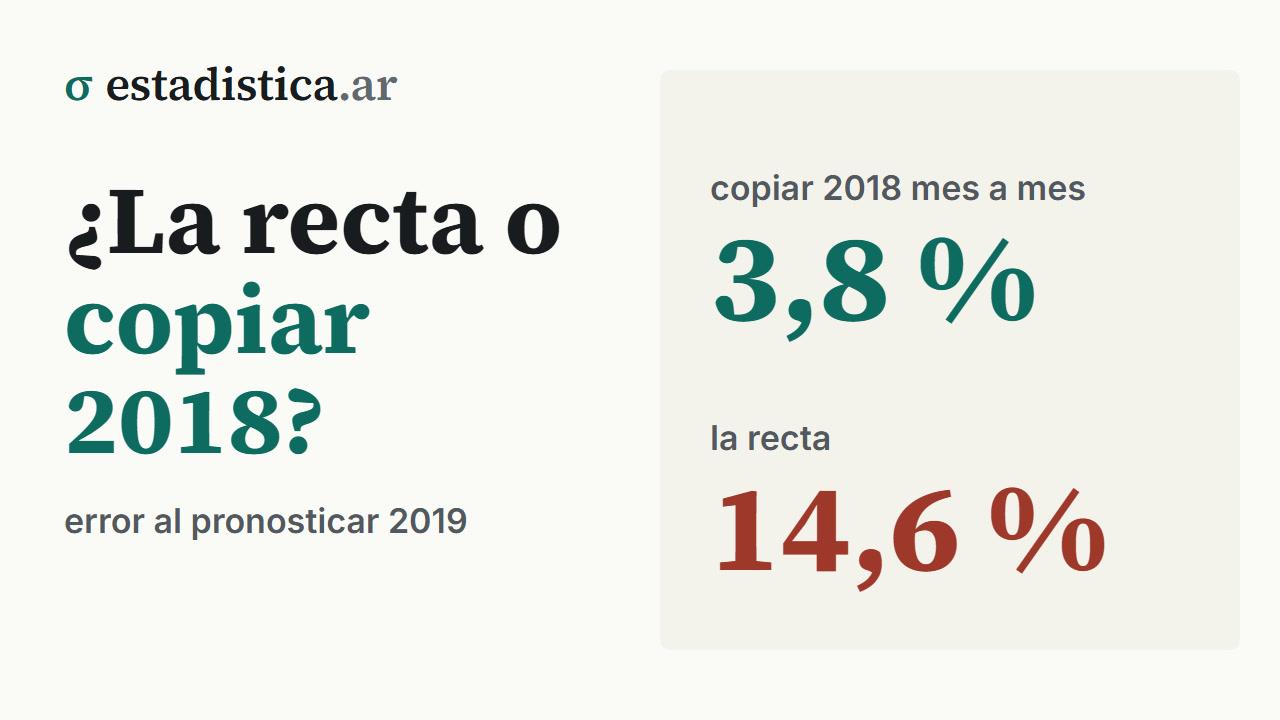
Un ejercicio completo sobre la serie de pernoctaciones: se ajusta con 2007-2018 —144 meses— y se pronostican los doce meses de 2019, que el modelo no vio.
| Método | MAPE |
|---|---|
| Ingenuo estacional | 3,8 % |
| Tendencia lineal + estacionalidad | 6,5 % |
| Holt-Winters | 6,6 % |
| Exponencial + estacionalidad | 7,7 % |
| Tendencia lineal | 14,6 % |
| Ingenuo | 15,2 % |
7 · Cómo se evalúa un pronóstico
Reservando datos: se ajusta con una parte de la serie y se pronostica la otra, comparando con lo observado.
| Medida | Qué mide |
|---|---|
| MAE | error absoluto medio, en unidades de la serie |
| RMSE | penaliza más los errores grandes |
| MAPE | error porcentual; falla si hay valores cerca de cero |
Y todo pronóstico serio incluye un intervalo de predicción, que se ensancha rápidamente con el horizonte.
8 · Errores frecuentes
- Extrapolar demasiado lejos.
- Ajustar una recta a un crecimiento exponencial.
- Confiar en el como garantía de la proyección.
- Hacer inferencia sobre la pendiente sin corregir la autocorrelación.
- Pronosticar sin intervalo.
- Validar con partición aleatoria en lugar de temporal.
- No comparar contra el método ingenuo.
- Elegir un modelo complejo sin haber probado que le gana a uno simple.
- Modelar a través de una ruptura.
9 · En el software
# R — tendencia
t <- 1:length(s)
lm(s ~ t)                     # lineal
lm(log(s) ~ t)                # exponencial

# Partición temporal, nunca aleatoria
tr <- window(s, end = c(2018, 12))
te <- window(s, start = c(2019, 1))

# Pronóstico
library(forecast)
ajuste <- auto.arima(tr)
plot(forecast(ajuste, h = 12))

hw <- HoltWinters(tr)         # suavizado exponencial
snaive(tr, h = 12)            # la referencia obligatoria

accuracy(forecast(ajuste, h = 12), te)
accuracy(snaive(tr, h = 12), te)
# Python
from statsmodels.tsa.holtwinters import ExponentialSmoothing
ExponentialSmoothing(tr, trend='add', seasonal='mul',
seasonal_periods=12).fit().forecast(12)
from statsmodels.tsa.arima.model import ARIMA
ARIMA(tr, order=(1, 1, 1)).fit().forecast(12)
# El ingenuo estacional, contra el que hay que comparar
tr[-12:].valuesSeguir leyendo
Bioestadística · El dato en contexto · 81 de 330
Estadística para Economía y Administración · El dato en contexto · 85 de 318
Probabilidad y Estadística · El dato en contexto · 77 de 302
Cómo citar: Montivero, J. L. (2026). Ajuste de tendencia y extrapolación. estadistica.ar. https://estadistica.ar/conceptos/tendencia-y-extrapolacion
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Ajuste de tendencia y extrapolación. estadistica.ar. https://estadistica.ar/conceptos/tendencia-y-extrapolacion
BibTeX
@misc{estadistica_ar_tendencia_y_extrapolacion,
  author       = {Montivero, Jorge Luis},
  title        = {{Ajuste de tendencia y extrapolación}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/tendencia-y-extrapolacion}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-25}
}
Última actualización: 25 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.