estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/medias-moviles
Medias móviles
El suavizado más simple y más usado: cómo se elige la ventana, por qué se centra y qué pasa en los extremos de la serie.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Qué hace
Reemplaza cada valor por el promedio de los valores vecinos, para atenuar las fluctuaciones de corto plazo y dejar ver la tendencia.
Cuánto suaviza, en la serie de pernoctaciones: el coeficiente de variación pasa de 0,261 en la serie original a 0,045 en la media móvil de doce meses. Casi seis veces menos dispersión, sin haber tocado un solo dato.
2 · Cómo se elige la ventana
| Objetivo | Ventana |
|---|---|
| Eliminar la estacionalidad de datos mensuales | 12 |
| Ídem, trimestrales | 4 |
| Suavizar ruido diario | 7 |
| Ver tendencia de largo plazo | 24, 36 |
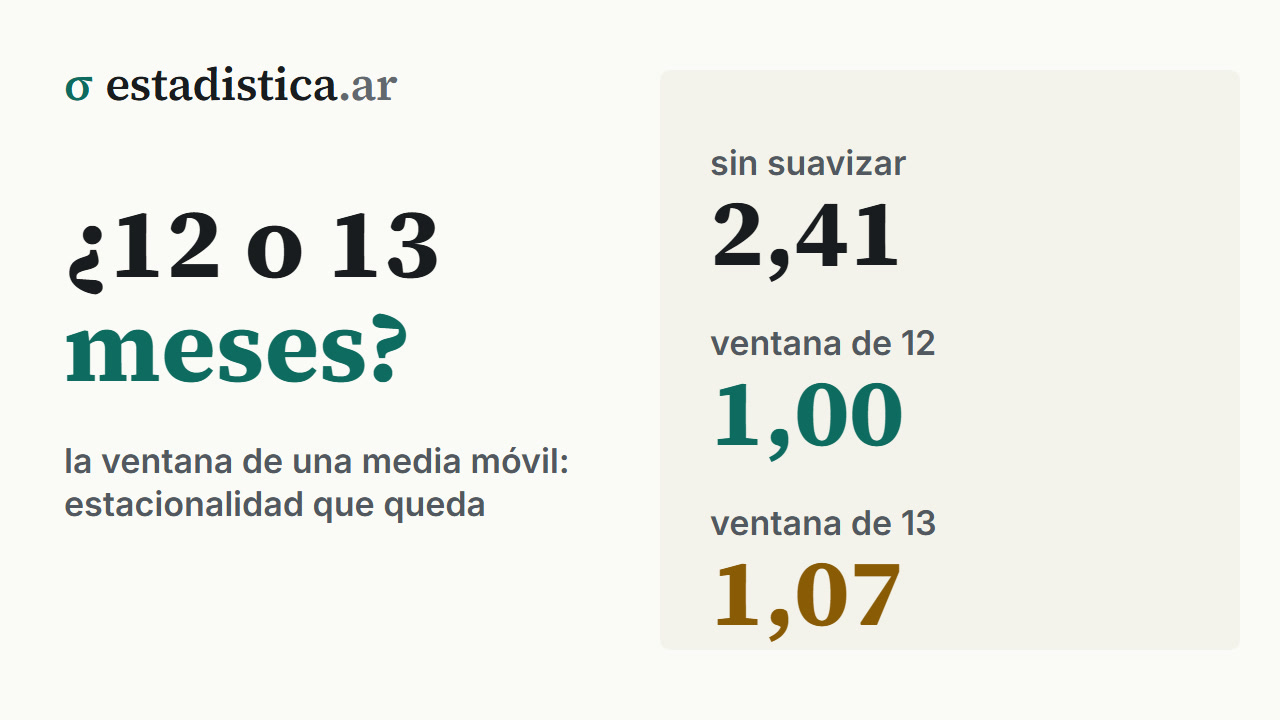
No es una recomendación estética. Midiendo cuánta estacionalidad queda después de suavizar, con la razón entre el mejor y el peor mes:
| Ventana | Estacionalidad remanente |
|---|---|
| Serie original | 2,409 |
| 3 meses | 1,831 |
| 6 meses | 1,341 |
| 12 meses | 1,003 |
| 13 meses | 1,074 |
| 24 meses | 1,007 |
3 · El problema de las ventanas pares
Con impar el promedio se ubica naturalmente en el período central.
Con par —como 12— el centro cae entre dos meses, y hay que centrar con un segundo promedio:
que es una media móvil de 2 términos aplicada sobre la de 12. El resultado es un promedio de trece valores con pesos desiguales:
| Posición | Peso |
|---|---|
| Los dos extremos | 1/24 = 0,04167 |
| Los once centrales | 1/12 = 0,08333 |
| Suma | 1,00000 |
4 · Sus dos costos
Se pierden datos en los extremos. Una media móvil centrada de 12 meses no da valores para los primeros y últimos 6 meses.
Atrasa las señales. Una media móvil retrospectiva de períodos se atrasa aproximadamente períodos respecto de la serie.
| En las pernoctaciones prepandemia | Pico de la curva |
|---|---|
| Media móvil centrada de 12 | julio de 2019 |
| Media móvil retrospectiva de 12 | diciembre de 2019 |
Cinco meses de diferencia, contra los 5,5 que predice la fórmula, y ningún dato distinto: la misma serie, la misma ventana, solo cambia dónde se apoya el promedio.
5 · Lo que la media móvil fabrica
Suavizar no es gratis: inventa autocorrelación donde no había.
Cinco mil valores de ruido blanco —independientes por construcción— y su media móvil de 12:
| Serie | Correlación con su rezago de 1 |
|---|---|
| Ruido blanco original | 0,010 |
| Su media móvil de 12 | 0,922 |
6 · Las variantes
| Tipo | Idea |
|---|---|
| Simple | todos los períodos pesan igual |
| Ponderada | pesos decrecientes hacia los extremos |
| Exponencial | pesos que decaen geométricamente; usa toda la historia |
| Centrada | el promedio se ubica en el medio; para análisis |
| Retrospectiva | solo usa el pasado; para pronóstico y control |
La exponencial merece un párrafo aparte porque resuelve el problema de los extremos: como usa toda la historia con pesos que decaen, da un valor para el último dato disponible.
El parámetro controla la memoria: cerca de 1 sigue casi exactamente a la serie, cerca de 0 la aplana. La equivalencia habitual con una ventana de períodos es , así que una exponencial comparable a una media móvil de 12 usa . Cómo se usa para pronosticar, y sus extensiones con tendencia y estacionalidad, está en suavizamiento exponencial.
7 · Dónde se usa
- Desestacionalizar: es el primer paso del método clásico.
- Estimar la tendencia en la descomposición.
- Suavizar indicadores diarios —casos, contagios, ventas—.
- Análisis técnico financiero, con sus cruces de medias.
- Control de procesos, con las cartas de medias móviles.
8 · Errores frecuentes
- No centrar con ventanas pares.
- Elegir la ventana arbitrariamente. Para estacionalidad tiene que ser el período del ciclo o un múltiplo.
- Usar los valores de los extremos de una media centrada.
- Interpretar el atraso como si fuera la señal.
- Usar medias centradas en tiempo real, lo que incorpora información futura.
- Correlacionar o regresionar series suavizadas, que fabrica asociación.
- Suavizar demasiado y perder la información que se buscaba.
9 · En el software
# R — centrada
mm12 <- stats::filter(s, rep(1/12, 12), sides = 2)

# La 2x12 correcta para series mensuales
mm2x12 <- stats::filter(s, c(0.5, rep(1, 11), 0.5) / 12, sides = 2)

# Retrospectiva
library(zoo)
rollmean(s, 12, align = "right", fill = NA)

# Control: los pesos de la 2x12 tienen que sumar 1
sum(c(0.5, rep(1, 11), 0.5) / 12)
# Python
s.rolling(12, center=True).mean()
s.rolling(12).mean() # retrospectiva
s.ewm(span=12).mean() # exponencial, alfa = 2/13Excel: =PROMEDIO(B2:B13) y arrastrar
o Datos › Análisis de datos › Media móvilHerramientas de este tema
- CalculadoraDescomposición y desestacionalización
Seguir leyendo
Bioestadística · El dato en contexto · 80 de 330
Estadística para Economía y Administración · El dato en contexto · 82 de 318
Probabilidad y Estadística · El dato en contexto · 74 de 302
Cómo citar: Montivero, J. L. (2026). Medias móviles. estadistica.ar. https://estadistica.ar/conceptos/medias-moviles
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Medias móviles. estadistica.ar. https://estadistica.ar/conceptos/medias-moviles
BibTeX
@misc{estadistica_ar_medias_moviles,
  author       = {Montivero, Jorge Luis},
  title        = {{Medias móviles}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/medias-moviles}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-25}
}
Última actualización: 25 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.