estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/distribucion-gamma
Distribución gamma
La espera hasta el k-ésimo evento y el modelo de lo positivo y asimétrico: sus dos parámetros, su parentesco con la exponencial y la chi-cuadrado, y qué tan bien le queda al ingreso argentino.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
La exponencial mide cuánto se espera hasta el próximo evento. La gamma mide cuánto se espera hasta el quinto, el décimo o el -ésimo: es la suma de esperas exponenciales independientes. Y una vez escrita su densidad, la fórmula funciona igual con cualquier , no solo con enteros:
Tiene dos parámetros, con papeles muy distintos:
- , la forma. Decide el dibujo: si arranca en cero, dónde está el pico y cuánta cola tiene. En la espera, es la cantidad de eventos.
- , la escala. Estira o comprime el dibujo sin cambiarlo. En la espera, es el tiempo medio entre un evento y el siguiente.
2 · La función gamma
El del denominador es la constante que hace que el área total valga 1. Es una función conocida, que extiende el factorial a cualquier número positivo:
| 1 | 1 |
| 5 | |
| 1/2 | |
| 5/2 |
La propiedad que se usa para calcularla a mano es , la misma que define al factorial. Con ella y sale cualquier semientero, que son los que aparecen en la chi-cuadrado.
3 · Media, varianza y forma
El coeficiente de variación y la asimetría dependen solo de la forma. Por eso conviene mirar la gamma con la media fija en 1 y variar :
| CV | Asimetría | Moda | Mediana | ||
|---|---|---|---|---|---|
| 1 | 1,000 | 2,000 | 0 | 0,693 | 0,632 |
| 2 | 0,707 | 1,414 | 0,500 | 0,839 | 0,594 |
| 5 | 0,447 | 0,894 | 0,800 | 0,934 | 0,560 |
| 10 | 0,316 | 0,632 | 0,900 | 0,967 | 0,542 |
| 30 | 0,183 | 0,365 | 0,967 | 0,989 | 0,524 |
Hay tres regímenes:
- : la densidad se va a infinito en cero. Muchísimos valores minúsculos y algunos enormes, como las lluvias diarias o los montos de siniestros.
- : la exponencial, máxima en cero y decreciente.
- : arranca en cero, sube hasta un pico en y baja con cola a la derecha. Con grande se parece cada vez más a una normal, por el teorema central del límite: es una suma de muchas exponenciales.
4 · La espera hasta el k-ésimo evento
En un proceso de Poisson los eventos llegan de a uno, independientes, a una tasa constante . Ese proceso tiene tres distribuciones, que son tres preguntas sobre lo mismo:
| Pregunta | Distribución |
|---|---|
| ¿Cuántos eventos hay en un intervalo de largo ? | Poisson de media |
| ¿Cuánto se espera entre dos eventos seguidos? | Exponencial de tasa |
| ¿Cuánto se espera hasta el evento ? | Gamma con y |
Con forma entera, la gamma se llama también distribución de Erlang, por el ingeniero danés que la usó para dimensionar centrales telefónicas.
Con la guardia de las entradas anteriores, a la que llegan 4 pacientes por hora —uno cada 15 minutos en promedio—:
| Paciente | Media | Desvío | CV | Llega antes de una hora |
|---|---|---|---|---|
| 1 | 15 min | 15,0 min | 1,000 | 0,9817 |
| 2 | 30 min | 21,2 min | 0,707 | 0,9084 |
| 5 | 75 min | 33,5 min | 0,447 | 0,3712 |
| 10 | 150 min | 47,4 min | 0,316 | 0,0081 |
La columna del CV repite lo que la exponencial ya anticipaba: esperar muchos eventos es más predecible que esperar uno. El 95 % central de la espera del primer paciente va de 23 segundos a 55 minutos: el más lento tarda 146 veces lo que el más rápido. El del décimo va de 1,2 a 4,3 horas, y ese cociente baja a 3,6.
5 · Sus parientes
Varias distribuciones del módulo son gammas con otro nombre:
| Distribución | Como gamma |
|---|---|
| Exponencial de tasa | , |
| Erlang | entero |
| Chi-cuadrado con gl | , |
La tercera fila explica muchas cosas: por qué la chi-cuadrado es asimétrica con pocos grados de libertad —su forma es — y por qué se vuelve normal con muchos. El percentil 95 de una chi-cuadrado con 5 grados de libertad, 11,07, es el percentil 95 de una gamma con forma 2,5 y escala 2.
La suma de gammas con la misma escala es gamma, con las formas sumadas. Es lo que hace que la suma de normales al cuadrado sea chi-cuadrado, y que la espera hasta el décimo paciente sea la del quinto más la de otros cinco.
El intervalo de confianza de una tasa
El intervalo exacto para un conteo Poisson que figura en la entrada de la Poisson se suele escribir con cuantiles de chi-cuadrado. En realidad son cuantiles gamma, por la misma identidad de la sección anterior. Con casos observados:
donde es el cuantil de una gamma de forma y escala 1.
6 · ¿Le queda mejor que la lognormal al ingreso?
La entrada de la lognormal terminaba con un diagnóstico: el logaritmo del ingreso no es normal sino asimétrico a la izquierda, con asimetría −0,77. La lognormal predice 0. La gamma, en cambio, predice justamente eso: el logaritmo de una gamma siempre es asimétrico a la izquierda. Vale la pena probarla con los mismos datos.
Ajustada por máxima verosimilitud al ingreso de la ocupación principal, ponderado con PONDIIO, la gamma da y pesos. La lognormal de la otra entrada tiene y .
| Observado | Gamma | Lognormal | |
|---|---|---|---|
| Mediana | 900.000 | 882.442 | 779.782 |
| Asimetría del logaritmo | −0,767 | −0,890 | 0 |
| Gana más de 5 millones | 1,01 % | 0,29 % | 1,95 % |
| Distancia entre acumuladas | — | 0,073 | 0,100 |
La última fila es la mayor diferencia vertical entre la acumulada observada y la del modelo: cuanto más chica, mejor sigue el modelo a los datos.
Cuantil por cuantil:
| Percentil | Observado | Gamma | Error % | Lognormal | Error % |
|---|---|---|---|---|---|
| 5 | 150.000 | 141.283 | −5,8 | 177.352 | +18,2 |
| 10 | 240.000 | 229.547 | −4,4 | 245.973 | +2,5 |
| 25 | 500.000 | 462.730 | −7,5 | 424.862 | −15,0 |
| 50 | 900.000 | 882.442 | −2,0 | 779.782 | −13,4 |
| 75 | 1.400.000 | 1.507.942 | +7,7 | 1.431.193 | +2,2 |
| 90 | 2.000.000 | 2.270.923 | +13,5 | 2.472.059 | +23,6 |
| 95 | 3.000.000 | 2.825.088 | −5,8 | 3.428.543 | +14,3 |
| 99 | 5.014.047 | 4.072.093 | −18,8 | 6.332.472 | +26,3 |
7 · Momentos o máxima verosimilitud
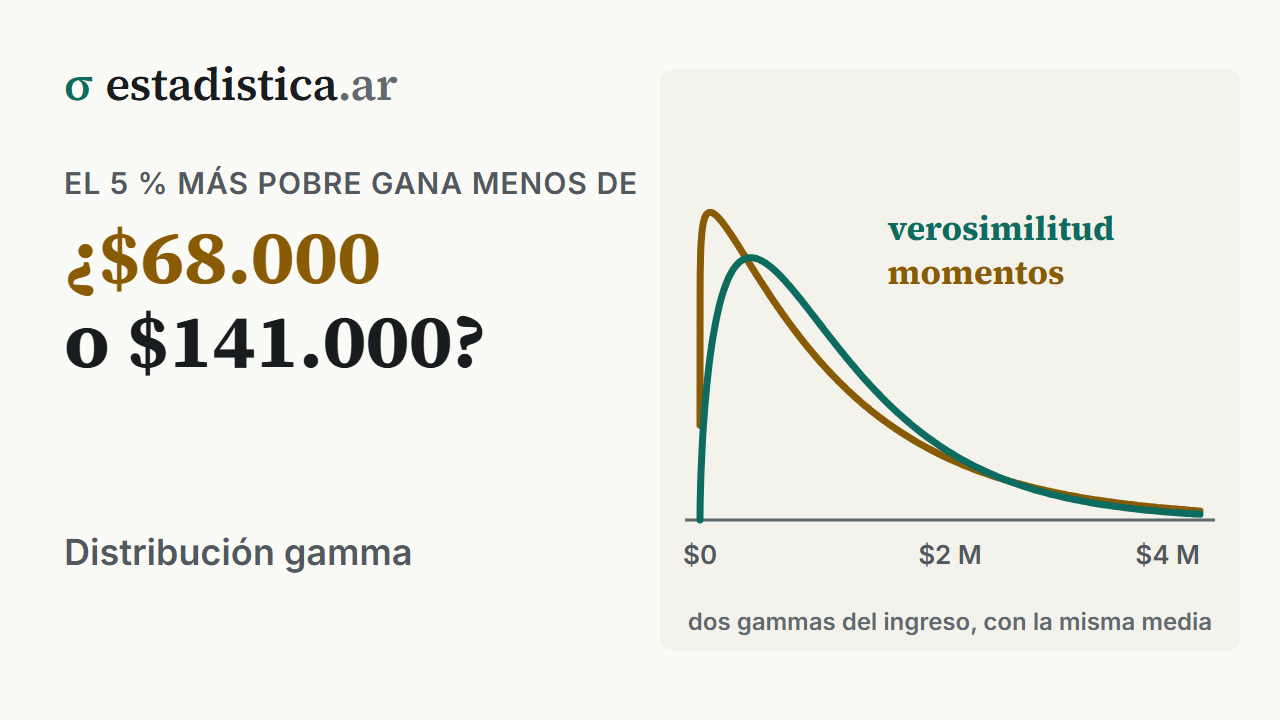
Hay dos maneras de estimar y , las dos de la entrada de métodos de estimación, y con el ingreso dan resultados muy distintos.
Por momentos. Se igualan la media y la varianza:
Por máxima verosimilitud. No hay fórmula cerrada para : sale de resolver una ecuación que depende del cociente entre la media aritmética y la media geométrica:
donde es la derivada del logaritmo de . Cualquier programa la resuelve en una línea.
| Momentos | Máxima verosimilitud | |
|---|---|---|
| Usa | media y varianza | media y media geométrica |
| 1,079 | 1,583 | |
| Percentil 5 | 67.945 (−54,7 %) | 141.283 (−5,8 %) |
| Mediana | 787.785 (−12,5 %) | 882.442 (−2,0 %) |
| Percentil 99 | 4.895.736 (−2,4 %) | 4.072.093 (−18,8 %) |
| Distancia máxima entre acumuladas | 0,119 | 0,073 |
Con datos que vienen de verdad de una gamma, los dos métodos se parecen y la máxima verosimilitud es algo más precisa. Cuando difieren tanto como acá, la diferencia es en sí un diagnóstico: la cola de los datos es más pesada que la de la gamma, y por eso los momentos, que la miran de lleno, no se ponen de acuerdo con la verosimilitud, que la mira de reojo.
8 · Dónde aparece
- Tiempos de espera hasta varios eventos: el décimo cliente, la tercera falla de una máquina, el quinto paciente de la guardia.
- Montos positivos y asimétricos: ingresos, gastos, siniestros de seguros, costos de internación.
- Lluvias diarias o mensuales, con en los climas secos.
- Modelos lineales generalizados: la regresión gamma es el modelo habitual para una respuesta continua y positiva cuyo desvío crece con la media, como el costo de un tratamiento.
- Estadística bayesiana: es la distribución a priori natural para una tasa Poisson.
9 · Errores frecuentes
- Confundir escala con tasa.
pgamma(60, 5, 1/15)en R toma1/15como tasa; en Excel el mismo número sería la escala. Se nombra el argumento y se controla la media. - Creer que la forma tiene que ser entera. Solo la Erlang la exige; la gamma admite cualquier , y las chi-cuadrado con grados impares tienen forma semientera.
- Leer como la media. La media es ; es la media solo cuando .
- Ajustar por momentos datos con cola pesada. La varianza queda dominada por unos pocos casos y la forma estimada sale demasiado chica.
- Dar por hecho que un dato positivo y asimétrico es lognormal. La gamma es la otra candidata natural, y con el ingreso argentino le gana en el cuerpo.
- Usarla con ceros. Su soporte son los positivos estrictos: una variable con muchos ceros —gasto en salud, lluvia diaria— necesita un modelo de dos partes.
10 · En el software
# R — nombrar el argumento: el segundo posicional es la TASA
pgamma(60, shape = 5, scale = 15)    # 0.3712, el quinto paciente antes de una hora
1 - ppois(4, 4)                      # 0.3712, lo mismo contado con la Poisson
qgamma(0.95, shape = 2.5, scale = 2) # 11.07 = qchisq(0.95, 5)

# Ajuste por máxima verosimilitud, sin ponderar. Con el ingreso en pesos el
# optimizador falla: se pasa en millones y la escala vuelve multiplicada.
MASS::fitdistr(x / 1e6, "gamma")

# Con ponderador: la ecuación de la forma
m  <- weighted.mean(x, w)
mg <- exp(weighted.mean(log(x), w))
a  <- uniroot(function(a) log(a) - digamma(a) - log(m / mg), c(1e-3, 1e3))$root
c(alfa = a, beta = m / a)
# Python — scipy usa a (forma) y scale
from scipy import stats
stats.gamma.cdf(60, a=5, scale=15) # 0.3712
stats.gamma.ppf(0.95, a=2.5, scale=2) # 11.07
# Ajuste por máxima verosimilitud, con el origen fijo en cero
a, loc, beta = stats.gamma.fit(x, floc=0)Excel: =DISTR.GAMMA.N(60; 5; 15; VERDADERO) 0,3712 (beta = escala)
=INV.GAMMA(0,95; 2,5; 2) 11,07
=GAMMA(2,5) 1,3293, la función gammaSeguir leyendo
Bioestadística · Azar y modelos · 132 de 330
Estadística para Economía y Administración · Azar y modelos · 137 de 318
Probabilidad y Estadística · Azar y modelos · 116 de 302
Cómo citar: Montivero, J. L. (2026). Distribución gamma. estadistica.ar. https://estadistica.ar/conceptos/distribucion-gamma
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Distribución gamma. estadistica.ar. https://estadistica.ar/conceptos/distribucion-gamma
BibTeX
@misc{estadistica_ar_distribucion_gamma,
  author       = {Montivero, Jorge Luis},
  title        = {{Distribución gamma}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/distribucion-gamma}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-01}
}
Última actualización: 1 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.