estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/variables-aleatorias-conjuntas
Variables aleatorias conjuntas
Dos variables a la vez: distribución conjunta, marginales, condicionales, covarianza y qué significa exactamente que sean independientes.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
Cuando se observan dos variables aleatorias sobre la misma unidad —el ingreso y la edad de una persona, el peso y la talla de un recién nacido— su comportamiento conjunto se describe con la función de probabilidad conjunta:
2 · Un ejemplo para tener a mano
Entre los asalariados de 18 años o más de la EPH, se observan a la vez el nivel educativo (: 1 = hasta secundario incompleto, 2 = secundario completo o más) y la registración del empleo (: 0 = no registrado, 1 = registrado). Las probabilidades conjuntas:
| Marginal de | |||
|---|---|---|---|
| 0,1494 | 0,1042 | 0,2535 | |
| 0,2271 | 0,5194 | 0,7465 | |
| Marginal de | 0,3764 | 0,6236 | 1,0000 |
3 · Marginales: sumar por filas y por columnas
La distribución marginal de una variable se obtiene sumando la conjunta sobre todos los valores de la otra:
Son las que están en los bordes de la tabla —de ahí el nombre— y describen a cada variable ignorando a la otra.
4 · Condicionales: dividir por la marginal
En el ejemplo, la probabilidad de tener empleo registrado dado que se completó el secundario:
frente a entre quienes no lo completaron. La diferencia entre esos dos números —70 % contra 41 %— es toda la información que la tabla aporta sobre la relación entre educación y registración.
La misma tabla se lee también al revés, condicionando por columna:
5 · Independencia
Dos variables son independientes si la conjunta es el producto de las marginales, para todos los pares de valores:
En el ejemplo, si fueran independientes la primera celda debería valer , y vale 0,1494 —un 57 % más—. No lo son.
Cuánto no lo son, en tres medidas que dicen cosas distintas sobre la misma tabla:
| Medida | Valor | Cómo se lee |
|---|---|---|
| Diferencia de proporciones | 0,285 | 28,5 puntos porcentuales de más |
| Razón de momios | 3,28 | odds de 2,29 contra 0,70 |
| Coeficiente | 0,256 | la correlación entre las dos |
Si son independientes, además, las condicionales coinciden con las marginales: saber una variable no cambia nada sobre la otra.
6 · Esperanza, covarianza y sumas
La esperanza de una suma siempre se suma, haya o no independencia:
La varianza de una suma, en cambio, tiene un término extra:
donde la covarianza es
Si e son independientes, y las varianzas se suman sin más. Esa es la propiedad que sostiene todo el resto del curso: es la razón por la que el error estándar de la media es , y por la que la varianza de una binomial es .
7 · Cuando las observaciones no son independientes
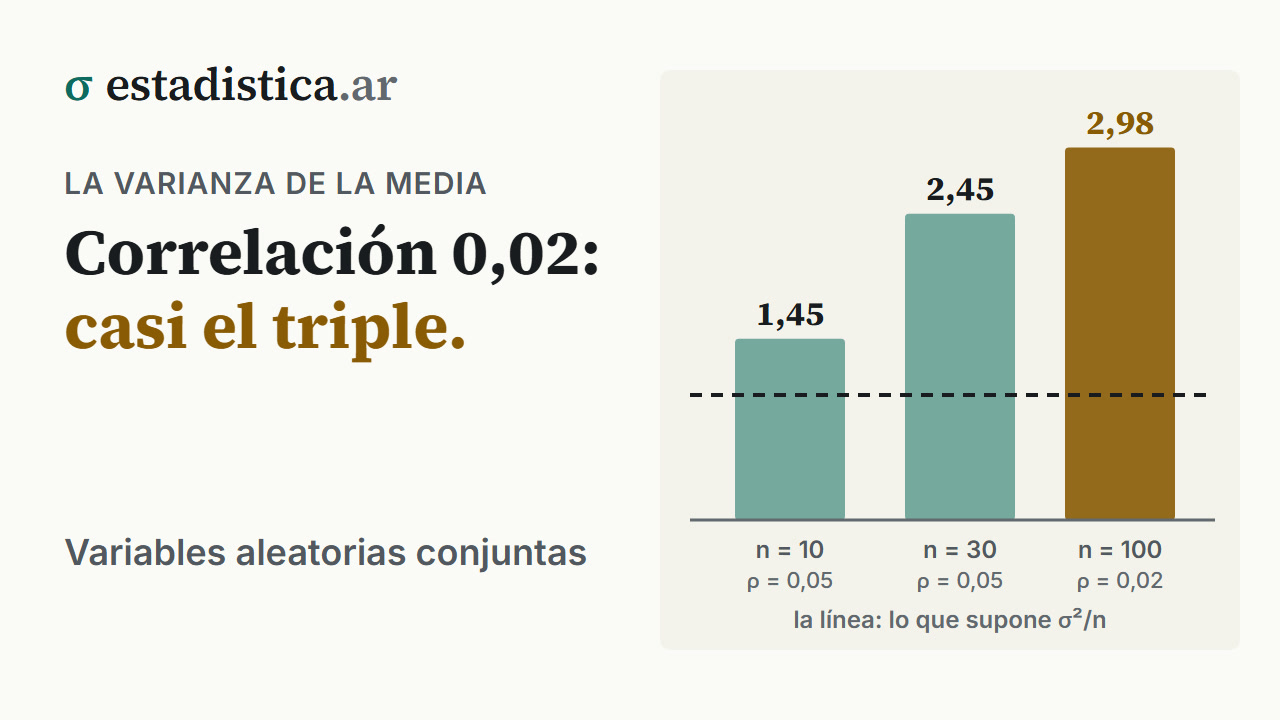
La sección anterior dice que la independencia es lo que sostiene . Conviene ver qué pasa cuando falta. Si observaciones tienen la misma varianza y una correlación común entre sí, el término de covarianza aparece veces y queda:
| Factor | El error estándar ingenuo subestima | ||
|---|---|---|---|
| 10 | 0,00 | 1,00 | — |
| 10 | 0,05 | 1,45 | 20 % |
| 10 | 0,20 | 2,80 | 67 % |
| 30 | 0,05 | 2,45 | 57 % |
| 100 | 0,02 | 2,98 | 73 % |
Es exactamente el efecto de diseño del muestreo por conglomerados: si se releva a diez hogares de la misma manzana, sus respuestas se parecen entre sí y el tamaño efectivo de la muestra es menor que el nominal. En la EPH ese efecto está entre 1,85 y 2,23 según el indicador, o sea que mil casos rinden como 450 a 540.
8 · Errores frecuentes
- Confundir conjunta con condicional. y son cosas distintas: la primera se lee en la celda, la segunda divide por la marginal.
- Invertir el condicionamiento. ; es el error que corrige el teorema de Bayes.
- Verificar la independencia en una sola celda. Tiene que cumplirse en todas.
- Deducir independencia de una covarianza nula.
- Sumar varianzas con variables correlacionadas. Falta el término de covarianza.
- Leer los porcentajes en la dirección equivocada. Condicionar por fila o por columna responde preguntas distintas: acá, 0,6958 y 0,8330 de la misma celda.
- Usar con datos agrupados o en serie. Una correlación de 0,02 con ya subestima el error estándar un 73 %.
9 · En el software
# R — conjunta y marginales a partir de datos
tabla <- table(educacion, registrado)
conjunta <- prop.table(tabla)          # conjunta
margin.table(conjunta, 1)              # marginal de filas
prop.table(tabla, 1)                   # condicionales por fila

cov(x, y); cor(x, y)
# Python
import pandas as pd
conjunta = pd.crosstab(educacion, registrado, normalize=True)
conjunta.sum(axis=1) # marginal
pd.crosstab(educacion, registrado, normalize='index') # condicionalSeguir leyendo
Estadística para Economía y Administración · Azar y modelos · 144 de 318
Probabilidad y Estadística · Azar y modelos · 123 de 302
Cómo citar: Montivero, J. L. (2026). Variables aleatorias conjuntas. estadistica.ar. https://estadistica.ar/conceptos/variables-aleatorias-conjuntas
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Variables aleatorias conjuntas. estadistica.ar. https://estadistica.ar/conceptos/variables-aleatorias-conjuntas
BibTeX
@misc{estadistica_ar_variables_aleatorias_conjuntas,
  author       = {Montivero, Jorge Luis},
  title        = {{Variables aleatorias conjuntas}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/variables-aleatorias-conjuntas}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-26}
}
Última actualización: 26 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.