estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/covarianza
Covarianza
La medida de cómo varían dos variables juntas: su signo se interpreta, su magnitud no, y por eso existe la correlación.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
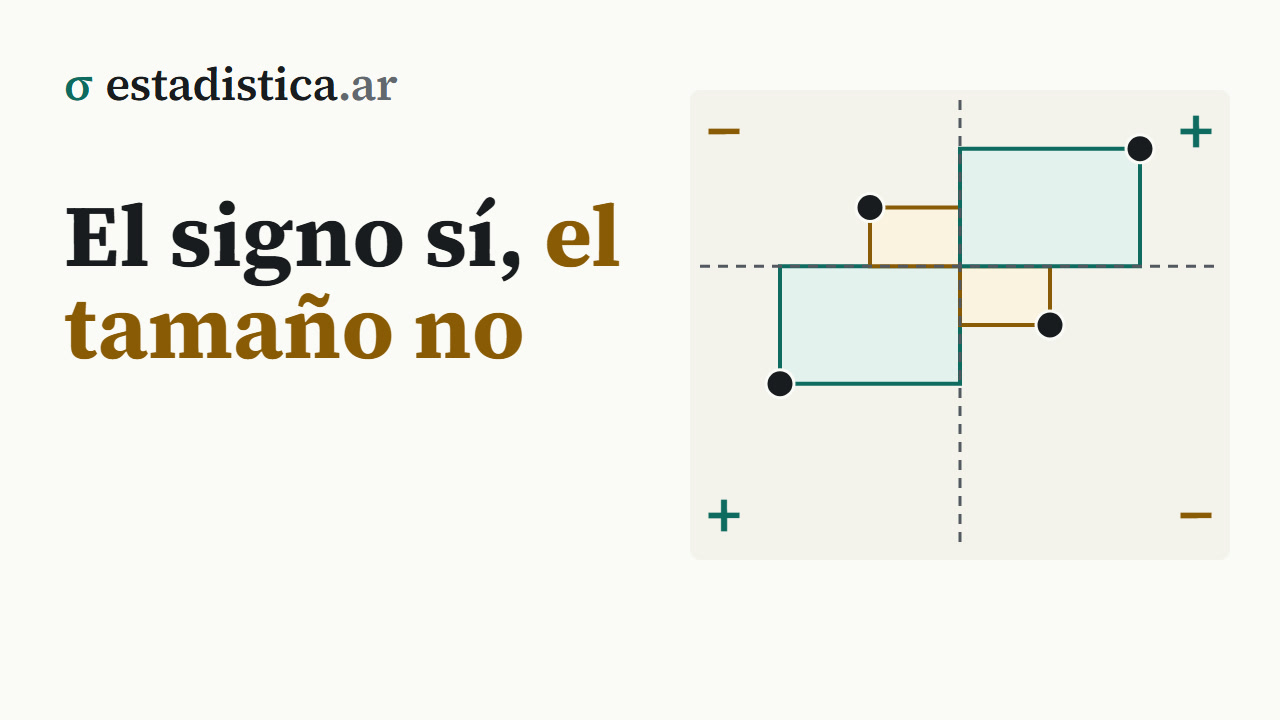
La covarianza mide en qué medida dos variables se apartan juntas de sus respectivas medias:
2 · Cómo se lee el signo
Cada caso aporta el producto de sus dos desvíos:
| Caso | Producto | ||
|---|---|---|---|
| Alto en las dos | + | + | + |
| Bajo en las dos | − | − | + |
| Alto en una, bajo en otra | + | − | − |
Si predominan los casos que van en el mismo sentido, la suma da positiva.
| Signo | Significa |
|---|---|
| tienden a subir juntas | |
| cuando una sube, la otra baja | |
| no hay relación lineal |
3 · El problema de la magnitud
La covarianza entre horas trabajadas e ingreso mensual, en la EPH, vale 4.107.509.
¿Eso es mucho? No se puede saber. La covarianza está en unidades de por unidades de —acá “horas × pesos”—, así que su magnitud depende por completo de las escalas:
- Si el ingreso se midiera en miles de pesos, la covarianza sería 4.107,5.
- Si las horas fueran mensuales en vez de semanales, se multiplicaría por 4,33.
4 · Sus propiedades
Tres reglas explican tanto su utilidad como su defecto:
| Propiedad | Qué dice |
|---|---|
| La varianza es un caso particular | |
| Es simétrica: no hay causa ni efecto en la fórmula | |
| Sumar constantes no la cambia; multiplicar la escala |
La tercera es la que condena a la magnitud: cambiar de pesos a miles de pesos divide la covarianza por mil sin que la relación haya cambiado en nada.
5 · Covarianza cero no es independencia
Es el malentendido más caro del tema, y se desarma con siete números. Tomando de −3 a 3 y :
| −3 | −2 | −1 | 0 | 1 | 2 | 3 | |
|---|---|---|---|---|---|---|---|
| 9 | 4 | 1 | 0 | 1 | 4 | 9 |
La covarianza da exactamente cero, y sin embargo está completamente determinada por : conociendo una se sabe la otra sin ningún error.
La implicación va en un solo sentido: si dos variables son independientes, su covarianza es cero; al revés no vale. Y es otra razón para graficar antes de calcular.
6 · Dónde sigue apareciendo
Aunque no se la use para describir, la covarianza es una pieza estructural:
- La varianza de una suma: . Si son independientes el término desaparece, y de ahí sale que el error estándar sea .
- La pendiente de la recta de mínimos cuadrados es .
- La matriz de varianzas y covarianzas es el objeto central de todo el análisis multivariado: componentes principales, análisis factorial, regresión múltiple.
- En finanzas, la covarianza entre activos es lo que determina si una cartera diversifica riesgo.
7 · Errores frecuentes
- Interpretar la magnitud. Sin conocer las escalas no significa nada.
- Comparar covarianzas de pares distintos.
- Concluir independencia de una covarianza nula. Solo indica ausencia de relación lineal: una relación en forma de U puede tener covarianza cero.
- Calcularla con la fórmula abreviada sobre números grandes. Igual que con la varianza, restar dos sumas parecidas destruye las cifras significativas.
- Olvidar el en la versión muestral.
- Confundirla con la correlación.
- Concluir causalidad por el signo. La fórmula es simétrica: no distingue cuál variable sería la causa.
8 · En el software
# R
cov(horas, ingreso)          # 4107509
cor(horas, ingreso)          # 0.249  la versión estandarizada

cov(datos)                   # matriz de covarianzas
var(x)                       # = cov(x, x)
# Python
import numpy as np
np.cov(horas, ingreso, ddof=1)[0, 1]
np.corrcoef(horas, ingreso)[0, 1]Excel: =COVARIANZA.M(rango1; rango2) muestral, divide por n-1
=COVARIANZA.P(rango1; rango2) poblacional, divide por nHerramientas de este tema
Seguir leyendo
Bioestadística · Fundamentos y descripción · 56 de 330
Estadística para Economía y Administración · Fundamentos y descripción · 55 de 318
Probabilidad y Estadística · Fundamentos y descripción · 55 de 302
Estadística para Ciencias Sociales · Fundamentos y descripción · 52 de 288
Cómo citar: Montivero, J. L. (2026). Covarianza. estadistica.ar. https://estadistica.ar/conceptos/covarianza
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Covarianza. estadistica.ar. https://estadistica.ar/conceptos/covarianza
BibTeX
@misc{estadistica_ar_covarianza,
  author       = {Montivero, Jorge Luis},
  title        = {{Covarianza}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/covarianza}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-18}
}
Última actualización: 18 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.