estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/varianza-de-una-variable-aleatoria
Varianza de una variable aleatoria
La dispersión teórica alrededor de la esperanza: la fórmula práctica para calcularla y la propiedad de la suma que exige independencia.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
La varianza de una variable aleatoria es la esperanza de los desvíos al cuadrado respecto de su esperanza:
Y el desvío estándar es su raíz: .
2 · La fórmula práctica
Calcular con la definición obliga a conocer primero y a recorrer los datos dos veces. Hay una forma equivalente mucho más cómoda:
Se lee: la esperanza del cuadrado menos el cuadrado de la esperanza. Es la que se usa en los ejercicios, y su estructura explica por qué : la diferencia entre esas dos cosas es la varianza.
3 · Un ejemplo
Con = cantidad de caras en tres monedas, donde ya sabemos que :
| 0 | 0,125 | 0,000 |
| 1 | 0,375 | 0,375 |
| 2 | 0,375 | 1,500 |
| 3 | 0,125 | 1,125 |
| 3,000 |
4 · Sus propiedades
Sumar una constante no la cambia.
Correr todos los valores no altera cuánto se dispersan entre sí.
Multiplicar la eleva al cuadrado.
Por eso el desvío estándar se multiplica por y no por : la raíz deshace el cuadrado.
La varianza de una suma exige independencia.
Si no son independientes, aparece un término más:
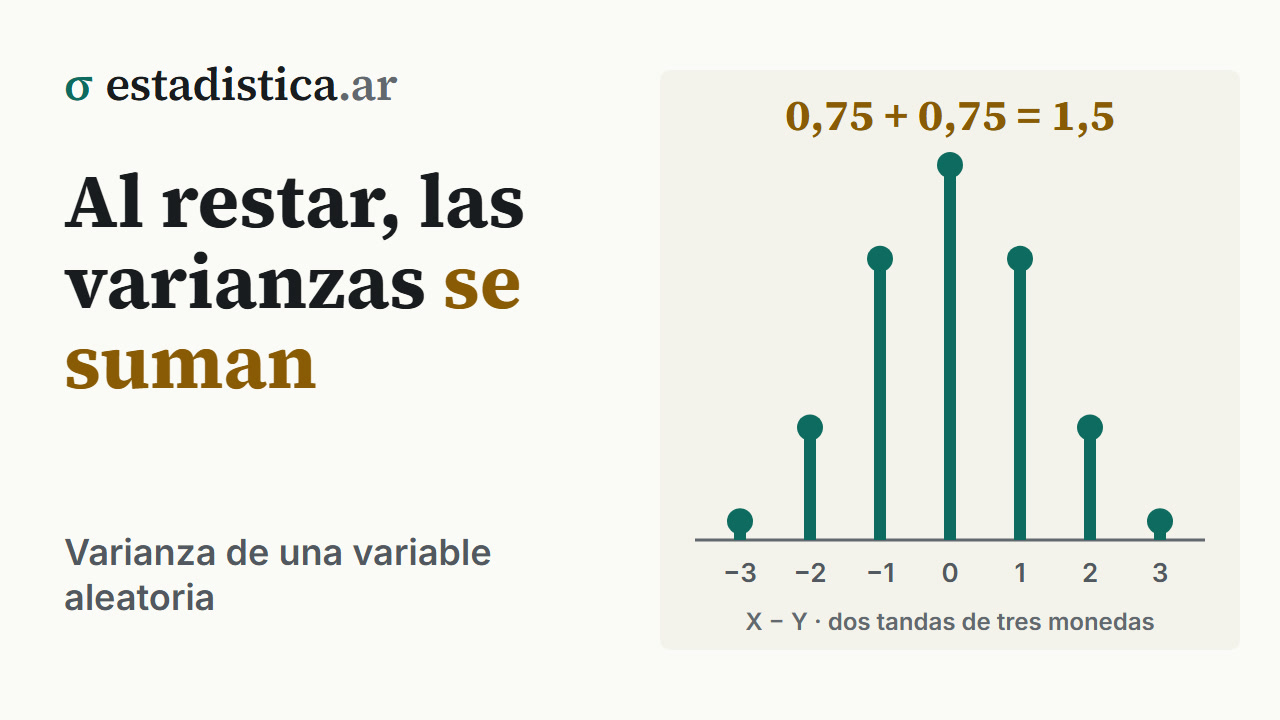
Y una consecuencia que sorprende cuando sí son independientes: al restar también se suman las varianzas. Es exactamente lo que está detrás del error estándar de una diferencia de medias: las incertidumbres se acumulan aunque las medias se resten.
5 · Cuánto cuesta ignorar la covarianza
Con dos variables de igual varianza y correlación , la varianza de la suma y la de la diferencia quedan multiplicadas por respecto del caso independiente:
| Suma | Diferencia | |
|---|---|---|
| −0,50 | 0,50 | 1,50 |
| 0 | 1,00 | 1,00 |
| 0,50 | 1,50 | 0,50 |
| 0,80 | 1,80 | 0,20 |
| 0,95 | 1,95 | 0,05 |
6 · De dónde sale el error estándar
Es la aplicación más importante de estas propiedades, y con ellas se deduce en tres pasos.
Para observaciones independientes con varianza cada una:
Sacando raíz:
7 · Errores frecuentes
- Aplicar sin independencia.
- Creer que al restar se restan las varianzas. Con independencia se suman.
- Ignorar la covarianza cuando las variables están relacionadas.
- Multiplicar la varianza por en lugar de .
- Confundir con . La diferencia es la varianza.
- Informar la varianza en lugar del desvío. Está en unidades al cuadrado.
- Olvidar que la varianza no puede ser negativa. Si en la fórmula práctica da negativa, hay un error de cálculo.
Seguir leyendo
Bioestadística · Azar y modelos · 121 de 330
Estadística para Economía y Administración · Azar y modelos · 124 de 318
Probabilidad y Estadística · Azar y modelos · 103 de 302
Estadística para Ciencias Sociales · Azar y modelos · 105 de 288
Cómo citar: Montivero, J. L. (2026). Varianza de una variable aleatoria. estadistica.ar. https://estadistica.ar/conceptos/varianza-de-una-variable-aleatoria
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Varianza de una variable aleatoria. estadistica.ar. https://estadistica.ar/conceptos/varianza-de-una-variable-aleatoria
BibTeX
@misc{estadistica_ar_varianza_de_una_variable_aleatoria,
  author       = {Montivero, Jorge Luis},
  title        = {{Varianza de una variable aleatoria}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/varianza-de-una-variable-aleatoria}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-09-18}
}
Última actualización: 18 de septiembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.