estadistica.ar · Enciclopedia de Estadística en españolhttps://estadistica.ar/conceptos/curtosis
Curtosis
El peso de las colas de una distribución comparado con el de la normal: qué mide realmente la curtosis y qué no mide, pese a lo que suele decirse.
Por Jorge Luis Montivero, Licenciado en Estadística · Mu3Sigma
1 · Definición
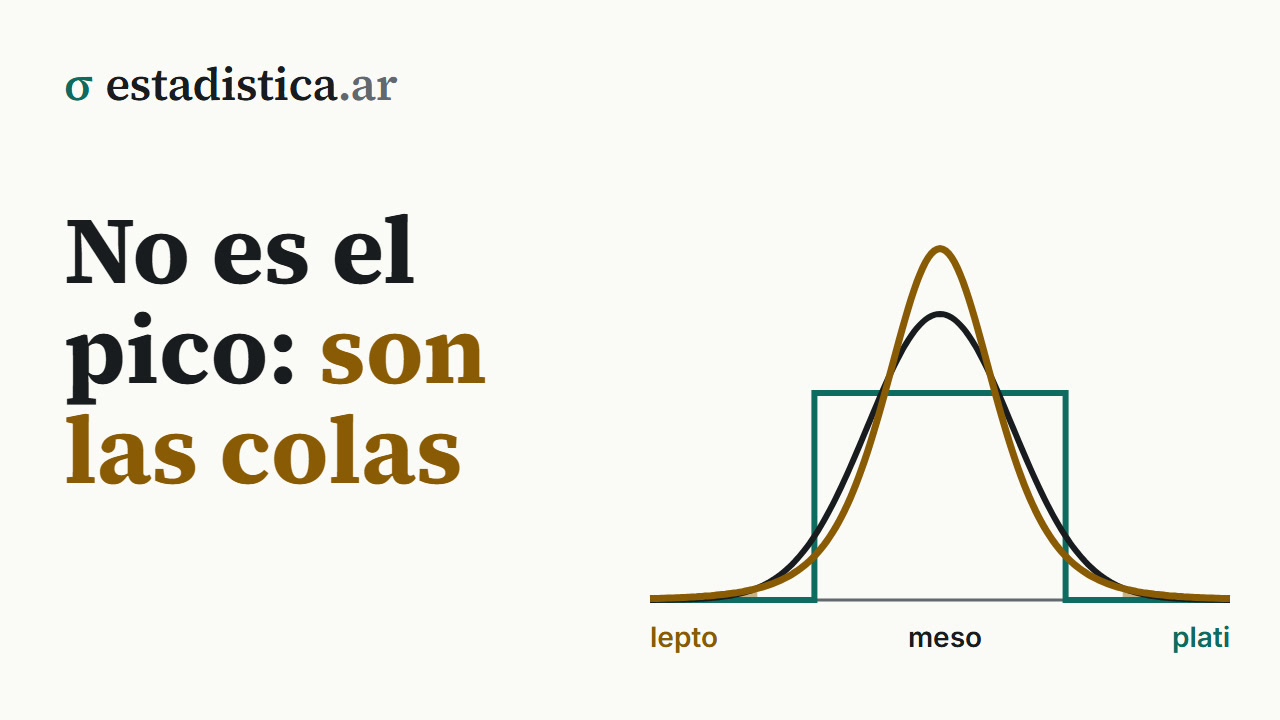
La curtosis mide el peso de las colas de una distribución en comparación con las de la distribución normal.
El denominador es la varianza calculada dividiendo por , elevada al cuadrado. Hay versiones con y con correcciones por tamaño de muestra; con muchos datos dan prácticamente lo mismo.
2 · Qué mide realmente
Acá hay que desactivar algo que dicen casi todos los manuales: la curtosis no mide cuán puntiaguda es la distribución.
Mide el peso de las colas. Una curtosis alta significa que hay más casos extremos de los que habría en una normal; una curtosis baja, que hay menos. Que el centro se vea más alto o más achatado es un efecto lateral de que la varianza se reparte distinto, no lo que el coeficiente cuantifica.
La confusión viene de lejos: el propio Karl Pearson, que bautizó la medida en 1905, la describió en términos de la forma del pico, y los manuales la repitieron durante un siglo. Peter Westfall la desarmó en 2014 en un artículo con un título elocuente: Kurtosis as Peakedness, 1905–2014. R.I.P. La forma correcta de decirlo: curtosis es peso de colas.
3 · Cómo se lee
| Exceso de curtosis | Nombre | Significa |
|---|---|---|
| ≈ 0 | Mesocúrtica | Colas como las de la normal |
| > 0 | Leptocúrtica | Colas más pesadas: más valores extremos |
| < 0 | Platicúrtica | Colas más livianas: menos valores extremos |
Regla mnemotécnica sin pretensiones: lepto de “delgada y alta” (aunque lo que importe sean las colas), plati de “plana”.
Y algunas referencias para ubicar cualquier número que aparezca:
| Distribución | Exceso de curtosis |
|---|---|
| Bernoulli 50/50 (dos valores) | −2,0 (el mínimo posible) |
| Uniforme | −1,2 |
| Normal | 0 |
| t de Student con 5 gl | 6,0 |
| Exponencial | 6,0 |
4 · Un ejemplo
Dos variables de la EPH del primer trimestre de 2026: el ingreso de los
ocupados (ponderado con PONDIIO) y la edad de los ocupados de 15 a 74 años
(con PONDERA):
| Ingreso | Edad | |
|---|---|---|
| Asimetría | 5,46 | 0,26 |
| Curtosis (exceso) | 95,49 | −0,73 |
| Casos fuera de ±3s | 1,6 % | 0,0 % |
El ingreso tiene una curtosis de 95,5, un valor altísimo. Las colas son extraordinariamente pesadas: hay un ingreso de $40.000.000 en una distribución cuya mediana es $900.000. Esos poquísimos casos, elevados a la cuarta potencia, dominan el cálculo.
Tanto que el ponderador cambia todo. Sin ponderar, la curtosis del ingreso da 267 —casi el triple— y la asimetría, 10,2. Los cinco ingresos más altos de la muestra, de $15.000.000 a $40.000.000, tienen factores de expansión de entre 144 y 448, muy por debajo del promedio de 850: con el ponderador pesan poco, y sin él cada uno cuenta como un caso entero, que la cuarta potencia multiplica.
La edad tiene curtosis −0,73, o sea platicúrtica: colas más livianas que la normal. Tiene sentido, porque la variable está acotada por construcción —no hay ocupados de 5 ni de 120 años— y los casos se reparten de manera bastante pareja entre los 25 y los 55, más cerca de una uniforme que de una campana.
5 · Para qué se usa en la práctica
Es la menos usada de las medidas descriptivas, y con razón: rara vez cambia una decisión. Sus dos usos reales:
Como parte del diagnóstico de normalidad, junto con la asimetría. Valores de asimetría y curtosis cercanos a cero son compatibles con una normal; valores grandes son evidencia en contra. Para una respuesta formal están las pruebas de normalidad.
En finanzas y gestión de riesgo, donde el peso de las colas es exactamente lo que interesa: la curtosis alta de los rendimientos financieros significa que los eventos extremos son más probables de lo que predice el modelo normal, y eso tiene consecuencias concretas.
Fuera de esos dos usos, informarla en un trabajo descriptivo suele ser relleno.
6 · Errores frecuentes
- Decir que mide el apuntamiento. Mide el peso de las colas. Es el error más extendido y viene en muchos libros de texto.
- No saber si el programa resta 3 o no. Cambia por completo la interpretación.
- Interpretarla con muestras chicas. Es aún más inestable que la asimetría: con 50 casos de una normal perfecta, el exceso de curtosis cae entre −0,94 y 1,36 en el 95 % de las muestras. Con menos, el valor es prácticamente ruido.
- Informarla porque el software la calcula. Si no responde una pregunta del trabajo, no va.
- Tratarla como prueba de normalidad. Es un indicio descriptivo, no un test.
- Leer una curtosis negativa como “pocos datos en el centro”. Significa colas livianas, que es lo que pasa con muchas variables acotadas. No con todas: una variable que vale 1 en el 1 % de los casos y 0 en el resto está acotada y tiene un exceso de curtosis cercano a 95.
- Compararla entre programas sin verificar la fórmula. Igual que con la asimetría, hay varias versiones con y sin corrección por tamaño de muestra.
7 · En el software
# R
library(e1071)
kurtosis(datos$ingreso)             # ya resta 3
kurtosis(datos$ingreso, type = 2)   # G2, igual que Excel y SPSS
# Ojo: moments::kurtosis() NO resta 3

# Con el ponderador, como en el ejemplo
w <- datos$PONDIIO; x <- datos$ingreso
m <- weighted.mean(x, w)
weighted.mean((x - m)^4, w) / weighted.mean((x - m)^2, w)^2 - 3
# Python
from scipy.stats import kurtosis
kurtosis(datos["ingreso"]) # exceso (resta 3)
kurtosis(datos["ingreso"], fisher=False) # sin restar 3
kurtosis(datos["ingreso"], bias=False) # G2, igual que Excel y SPSS
datos["ingreso"].kurt() # pandas: G2, exceso
# Con el ponderador
x, w = datos["ingreso"], datos["PONDIIO"]
m = np.average(x, weights=w)
np.average((x - m)**4, weights=w) / np.average((x - m)**2, weights=w)**2 - 3Excel: =CURTOSIS(rango) devuelve el exceso (la normal da 0)
SPSS: Descriptivos › Opciones › Curtosis (exceso, con su error típico)
InfoStat: Estadísticas › Medidas resumenHerramientas de este tema
- CalculadoraDescriptivos desde datos pegados
- CalculadoraPruebas de normalidad y Q-Q plot
Seguir leyendo
Bioestadística · Fundamentos y descripción · 46 de 330
Estadística para Economía y Administración · Fundamentos y descripción · 45 de 318
Probabilidad y Estadística · Fundamentos y descripción · 46 de 302
Estadística para Ciencias Sociales · Fundamentos y descripción · 42 de 288
Cómo citar: Montivero, J. L. (2026). Curtosis. estadistica.ar. https://estadistica.ar/conceptos/curtosis
estadistica.ar es gratuita y sin publicidad. Si te sirvió, podés invitar un cafecito por transferencia al alias mu3sigma. Asesoramiento estadístico, encuestas y capacitaciones: m3s.pro · WhatsApp +54 9 383 499-7929.
Cómo citar esta entrada
APA (7.ª edición)
Montivero, J. L. (2026). Curtosis. estadistica.ar. https://estadistica.ar/conceptos/curtosis
BibTeX
@misc{estadistica_ar_curtosis,
  author       = {Montivero, Jorge Luis},
  title        = {{Curtosis}},
  year         = {2026},
  howpublished = {\url{https://estadistica.ar/conceptos/curtosis}},
  note         = {estadistica.ar. Consultado el \today},
  urldate      = {2026-11-09}
}
Última actualización: 9 de noviembre de 2026. El contenido está bajo licencia CC BY-NC-SA 4.0: se puede reutilizar citando la fuente y sin fines comerciales.